Spis treści
- 1 ▪Asymetria informacji – 3 problemy rynku
- 2 ▪Najważniejsze zasady w skrócie
- 3 ▪Czym jest asymetria informacji?
- 4 ▪Problem 1: selekcja negatywna
- 5 ▪Problem 2: pokusa nadużycia
- 6 ▪Problem 3: spadek zaufania
- 7 ▪Przykład z życia: naprawa samochodu
- 8 ▪Jak rynek ogranicza asymetrię informacji?
- 9 ▪Czego nie mylić z asymetrią informacji?
- 10 ▪Najczęstsze błędy
- 11 ▪Jak wykorzystać tę wiedzę w praktyce?
- 12 ▪Dla kogo ten temat jest ważny?
- 13 ▪Podsumowanie
- 14 ▪ Bibliografia
▪Asymetria informacji – 3 problemy rynku
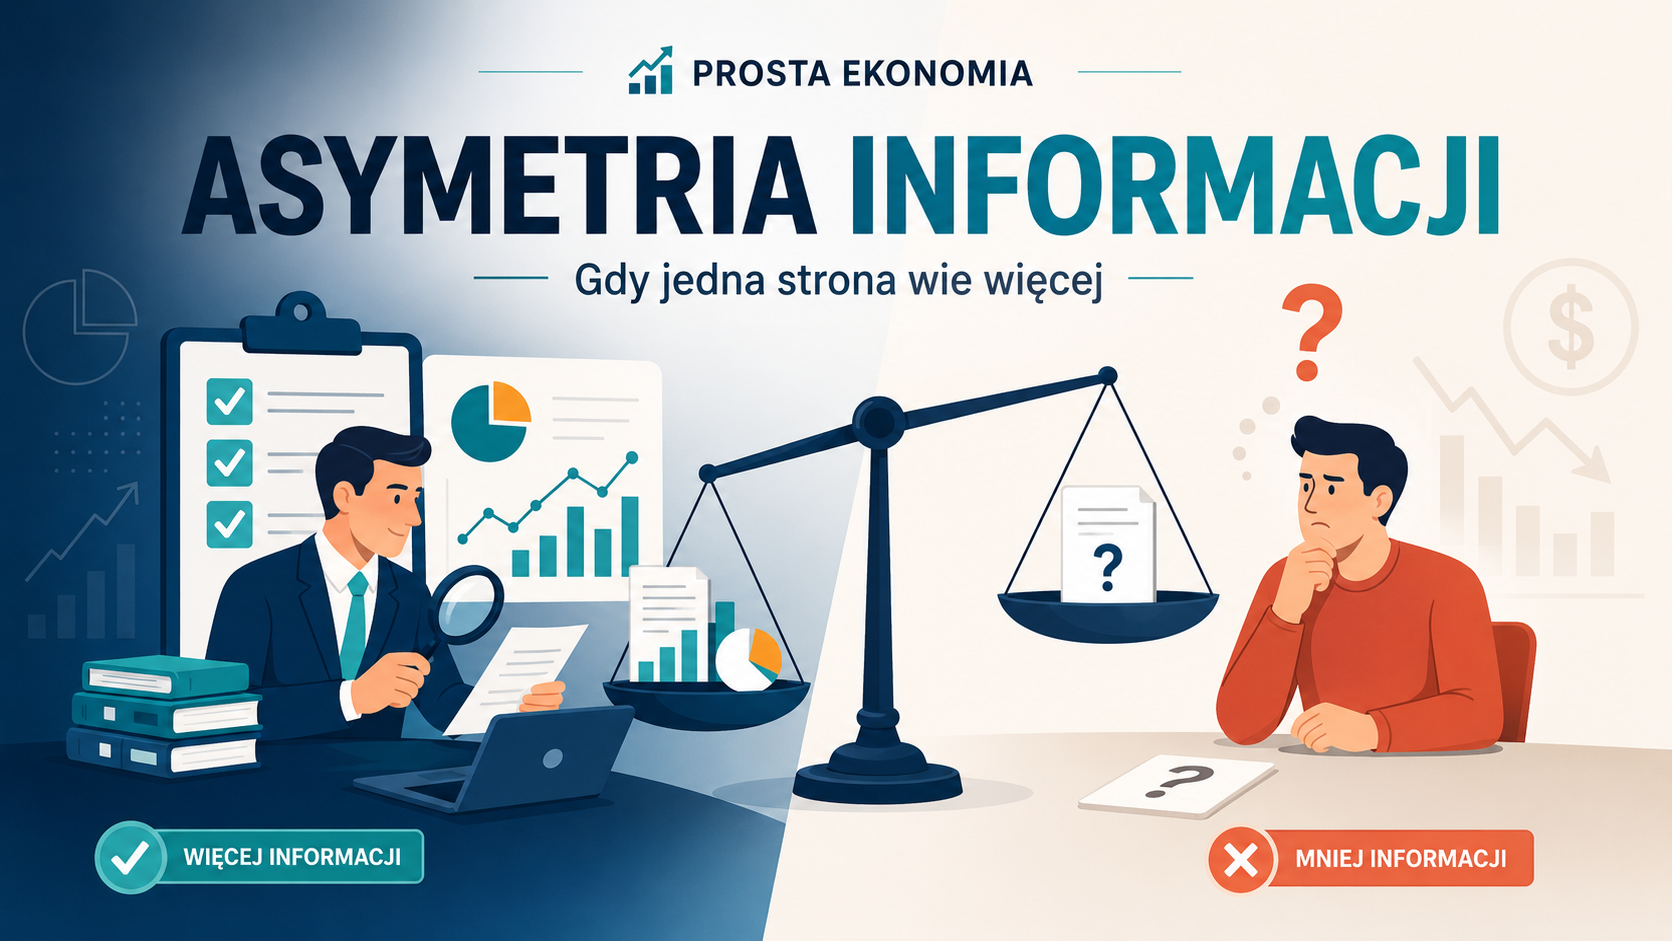
Asymetria informacji pojawia się wtedy, gdy jedna strona transakcji wie więcej niż druga. Sprzedawca może znać jakość produktu lepiej niż kupujący. Klient może znać swoje ryzyko lepiej niż ubezpieczyciel. Pracownik może znać swoje umiejętności lepiej niż firma, która go zatrudnia.
Na pierwszy rzut oka to normalne. W życiu rzadko mamy pełną wiedzę. Problem zaczyna się wtedy, gdy ta nierówność informacji wpływa na cenę, jakość, zaufanie i decyzję o zawarciu transakcji.
Jeżeli kupujący nie wie, czy produkt jest dobry, może nie chcieć zapłacić wysokiej ceny. Jeżeli uczciwy sprzedawca nie może udowodnić jakości produktu, może zrezygnować ze sprzedaży. Jeżeli na rynku zostają głównie słabsze oferty, zaufanie spada.
Właśnie dlatego asymetria informacji jest jednym z najważniejszych pojęć mikroekonomii.
▪Najważniejsze zasady w skrócie
Asymetria informacji oznacza nierówny dostęp do wiedzy między stronami transakcji.
Nie każda nierówność informacji jest oszustwem. Czasem jedna strona po prostu naturalnie wie więcej.
Problem pojawia się wtedy, gdy brak wiedzy prowadzi do złych decyzji, błędnej ceny albo wycofania się dobrych uczestników rynku.
Najczęstsze skutki asymetrii informacji to:
- selekcja negatywna,
- pokusa nadużycia,
- spadek zaufania do rynku.
Rynek próbuje ograniczać ten problem przez reputację, gwarancje, certyfikaty, opinie, audyty, zabezpieczenia, licencje i obowiązki informacyjne.
Najprostsza zasada brzmi:
Im trudniej ocenić jakość przed transakcją, tym większe znaczenie ma zaufanie i wiarygodna informacja.
▪Czym jest asymetria informacji?
Asymetria informacji to sytuacja, w której jedna strona transakcji ma więcej albo lepsze informacje niż druga.
Przykład:
Kupujesz używany samochód. Sprzedawca jeździł nim przez kilka lat i wie, czy auto miało poważne awarie, czy było regularnie serwisowane i czy coś zaczyna się psuć.
Ty widzisz lakier, przebieg, zdjęcia, ogłoszenie i krótką jazdę próbną. Możesz sprawdzić historię pojazdu, pojechać do mechanika i zadawać pytania, ale nadal możesz wiedzieć mniej niż sprzedający.
To jest asymetria informacji.
Nie oznacza jeszcze, że sprzedawca kłamie. Oznacza tylko, że wie więcej. Ekonomiczny problem pojawia się wtedy, gdy ta przewaga informacyjna daje mu możliwość ukrycia jakości albo przerzucenia ryzyka na drugą stronę.
▪Problem 1: selekcja negatywna
Selekcja negatywna pojawia się przed zawarciem transakcji.
Najprościej: gorsze oferty mogą wypychać lepsze, bo kupujący nie potrafi ich odróżnić.
Wyobraź sobie rynek używanych telefonów.
Są dwa typy sprzedawców:
- jedni sprzedają dobre telefony,
- drudzy sprzedają telefony z ukrytymi wadami.
Kupujący nie wie, który telefon jest który. Widzi podobne zdjęcia, podobne opisy i podobną cenę. Skoro nie ma pewności, nie chce płacić ceny jak za produkt wysokiej jakości.
Wtedy uczciwy sprzedawca dobrego telefonu może powiedzieć:
„Za taką cenę nie opłaca mi się sprzedawać”.
Z rynku mogą stopniowo znikać lepsze produkty, a zostawać gorsze. Kupujący zaczynają jeszcze bardziej podejrzewać niską jakość, więc są skłonni płacić jeszcze mniej.
To jest mechanizm selekcji negatywnej.
Problem nie polega na tym, że ludzie nie chcą handlować. Problem polega na tym, że brak wiarygodnej informacji utrudnia odróżnienie dobrej oferty od złej.
▪Problem 2: pokusa nadużycia
Pokusa nadużycia pojawia się po zawarciu transakcji.
Chodzi o sytuację, w której jedna strona zmienia zachowanie, bo nie ponosi pełnych skutków własnych decyzji.
Przykład:
Ktoś kupuje ubezpieczenie telefonu. Przed zakupem uważał, żeby telefon nie spadł na ziemię. Po zakupie ubezpieczenia może zachowywać się mniej ostrożnie, bo część ryzyka przejęła firma ubezpieczeniowa.
To nie znaczy, że każda osoba z ubezpieczeniem zachowuje się nieodpowiedzialnie. Chodzi o zmianę bodźców.
Podobny mechanizm może działać w firmie. Pracownik może mieć więcej informacji o tym, ile naprawdę wkłada wysiłku w pracę, niż przełożony. Jeżeli efekt pracy jest trudny do zmierzenia, a kontrola jest słaba, może pojawić się pokusa robienia mniej niż formalnie oczekiwano.
Pokusa nadużycia jest więc problemem ukrytego działania.
Przed transakcją pytanie brzmi:
Kto ma jakie cechy?Po transakcji pytanie brzmi:
Jak ta osoba będzie się zachowywać, gdy umowa już działa?▪Problem 3: spadek zaufania
Trzeci problem jest najbardziej ogólny: asymetria informacji może niszczyć zaufanie.
Jeżeli kupujący wiele razy spotyka się z ukrytymi wadami, niepełnymi informacjami albo przesadzonymi obietnicami, zaczyna zakładać, że trzeba być ostrożnym wobec wszystkich.
To szkodzi również uczciwym sprzedawcom.
Przykład:
Na rynku jest wielu dobrych specjalistów, ale klient nie umie łatwo ocenić jakości usługi przed zapłatą. Nie wie, czy doradca, mechanik, wykonawca remontu albo szkoleniowiec naprawdę zna się na rzeczy.
Jeżeli klient nie potrafi rozpoznać jakości, może wybierać głównie po cenie. Wtedy dobrzy specjaliści mają problem, bo ich wyższa jakość nie jest od razu widoczna.
Z czasem rynek może iść w stronę niższej jakości, obietnic marketingowych i nieufności.
To dlatego w wielu branżach tak duże znaczenie mają opinie, rekomendacje, certyfikaty, gwarancje i reputacja.
▪Przykład z życia: naprawa samochodu
Wyobraź sobie osobę, która oddaje samochód do warsztatu.
Mechanik wie dużo więcej o samochodzie niż klient. Klient może nie rozumieć, które części naprawdę trzeba wymienić, a które jeszcze mogą działać. Może też nie wiedzieć, czy cena usługi jest uczciwa.
To nie znaczy, że mechanik oszukuje. Ale oznacza, że klient jest słabszą informacyjnie stroną transakcji.
Jak można zmniejszyć ten problem?
Klient może:
- sprawdzić opinie o warsztacie,
- poprosić o wycenę przed naprawą,
- poprosić o pokazanie uszkodzonej części,
- porównać kilka ofert,
- korzystać z poleconego miejsca,
- wybierać warsztat, który buduje reputację przez lata.
Warsztat też może działać na swoją korzyść:
- jasno tłumaczyć zakres naprawy,
- pokazywać zdjęcia,
- dawać gwarancję na usługę,
- przedstawiać kosztorys,
- nie ukrywać ryzyka.
Im lepiej obie strony ograniczają niepewność, tym łatwiej zawrzeć uczciwą transakcję.
▪Jak rynek ogranicza asymetrię informacji?
Rynek nie jest bezradny wobec asymetrii informacji. Z czasem powstają mechanizmy, które zmniejszają niepewność.
Pierwszy mechanizm to reputacja.
Firma, która działa wiele lat i dba o klientów, ma więcej do stracenia niż przypadkowy sprzedawca bez historii. Dobra reputacja staje się sygnałem jakości.
Drugi mechanizm to gwarancja.
Jeżeli sprzedawca obiecuje naprawę, wymianę albo zwrot pieniędzy, bierze na siebie część ryzyka. To może zwiększyć zaufanie kupującego.
Trzeci mechanizm to certyfikaty i licencje.
W niektórych zawodach klient nie jest w stanie samodzielnie ocenić kompetencji specjalisty. Dyplom, licencja, egzamin albo certyfikat mogą ograniczać niepewność.
Czwarty mechanizm to screening, czyli sprawdzanie drugiej strony.
Bank może analizować historię kredytową. Pracodawca może sprawdzać referencje. Kupujący może zlecić przegląd auta przed zakupem.
Piąty mechanizm to sygnalizacja.
Lepsza strona może próbować wiarygodnie pokazać jakość: portfolio, próbka pracy, audyt, historia sprzedaży, gwarancja, wynik testu albo niezależna opinia.
Warunek jest jeden: sygnał musi być wiarygodny. Ładne hasło reklamowe nie wystarczy, jeśli łatwo je udawać.
▪Czego nie mylić z asymetrią informacji?
Asymetria informacji to nie to samo co zwykły brak wiedzy.
Jeżeli obie strony czegoś nie wiedzą, mówimy raczej o niepewności albo niepełnej informacji.
Przykład:
Ani kupujący, ani sprzedawca nie wiedzą, jak za rok zmieni się popyt na dany produkt. To nie jest klasyczna asymetria informacji, bo żadna ze stron nie ma wyraźnej przewagi.
Asymetria pojawia się wtedy, gdy jedna strona wie istotnie więcej.
Nie należy też automatycznie mylić asymetrii informacji z oszustwem.
Oszustwo oznacza świadome wprowadzenie w błąd. Asymetria informacji może istnieć nawet bez kłamstwa. Sprzedawca może po prostu znać produkt lepiej, a klient może nie umieć go ocenić.
▪Najczęstsze błędy
1. „Wystarczy niższa cena”
Nie zawsze. Niska cena może być okazją, ale może też sygnalizować ryzyko. Przy asymetrii informacji cena nie zawsze wystarcza do oceny jakości.
2. „Opinie rozwiązują cały problem”
Opinie pomagają, ale też mogą być niepełne, przypadkowe albo zmanipulowane. Trzeba patrzeć na ich jakość, liczbę i wiarygodność.
3. „Certyfikat zawsze oznacza wysoką jakość”
Certyfikat może ograniczać niepewność, ale nie gwarantuje perfekcji. Ważne jest, kto go wystawia, co sprawdza i czy ma realne znaczenie.
4. „Asymetria informacji dotyczy tylko klientów”
Nie. Czasem to klient wie więcej niż firma. Przykładem jest ubezpieczenie, gdzie klient zna swoje zdrowie, styl jazdy albo skłonność do ryzyka lepiej niż ubezpieczyciel.
5. „Każda przewaga informacji jest zła”
Nie. Specjalizacja oznacza, że fachowiec zwykle wie więcej niż klient. Problemem jest nie sama wiedza, ale możliwość wykorzystania tej przewagi w sposób, który niszczy zaufanie i jakość transakcji.
▪Jak wykorzystać tę wiedzę w praktyce?
Przed ważną transakcją warto zadać trzy pytania.
Pierwsze:
Kto wie więcej?Drugie:
Czy ta przewaga informacji może zmienić cenę, jakość albo ryzyko?Trzecie:
Jak mogę zmniejszyć niepewność przed decyzją?Przy zakupie używanego auta odpowiedzią może być przegląd u niezależnego mechanika.
Przy wyborze wykonawcy — portfolio, umowa, opinie i jasny zakres pracy.
Przy produkcie finansowym — dokumenty, ryzyka, koszty i pytanie, czy rozumiesz, co kupujesz.
Przy zatrudnianiu — okres próbny, referencje i próbka pracy.
Asymetria informacji nie znika całkowicie. Można ją jednak ograniczać.
▪Dla kogo ten temat jest ważny?
Dla konsumenta, bo pomaga rozumieć, dlaczego nie każda oferta jest równie przejrzysta.
Dla przedsiębiorcy, bo pokazuje, że zaufanie, gwarancja i reputacja mogą być realną przewagą rynkową.
Dla inwestora, bo przypomina, że druga strona transakcji może mieć informacje, których on nie widzi.
Dla pracownika i pracodawcy, bo rekrutacja też jest rynkiem z niepełną informacją.
Dla państwa i regulatorów, bo część przepisów o ujawnianiu informacji, licencjach, standardach i ochronie konsumenta istnieje właśnie po to, żeby ograniczać skutki nierównej wiedzy.
▪Podsumowanie
Asymetria informacji pokazuje, że rynek nie działa wyłącznie przez ceny. Działa także przez zaufanie, jakość informacji i możliwość sprawdzenia drugiej strony.
Jeżeli jedna strona wie znacznie więcej niż druga, transakcja może być trudniejsza. Kupujący może bać się ukrytej wady. Sprzedawca dobrej jakości może mieć problem z udowodnieniem swojej wartości. Ubezpieczyciel może nie znać prawdziwego ryzyka klienta. Pracodawca może nie wiedzieć, jak dana osoba będzie pracować po zatrudnieniu.
Najważniejsze skutki to selekcja negatywna, pokusa nadużycia i spadek zaufania.
Najprostszy wniosek:
Tam, gdzie trudno ocenić jakość, sama cena nie wystarcza. Potrzebne są wiarygodne informacje, reputacja i mechanizmy budujące zaufanie.
▪ Bibliografia
- OpenStax — Principles of Economics 3e, definicja asymetrii informacji oraz różnica między informacją niepełną a asymetryczną
- OpenStax — Principles of Economics 3e, pojęcia: asymmetric information, adverse selection, moral hazard
- OpenStax — Insurance and Imperfect Information, selekcja negatywna i pokusa nadużycia w ubezpieczeniach
- CORE Econ — Asymmetric information: hidden attributes and adverse selection