Spis treści
- 1 ▪Premia za ryzyko dlaczego ryzyko wymaga nagrody?
- 2 ▪Premia za ryzyko w prostym ujęciu
- 3 ▪Ruch pierwszy: punkt odniesienia
- 4 ▪Ruch drugi: oczekiwany zwrot
- 5 ▪Ruch trzeci: źródła ryzyka
- 6 ▪Ruch czwarty: zmienność premii
- 7 ▪Ruch piąty: decyzja inwestora
- 8 ▪Co może pójść inaczej
- 9 ▪Podsumowanie
- 10 ▪Bibliografia
▪Premia za ryzyko dlaczego ryzyko wymaga nagrody?
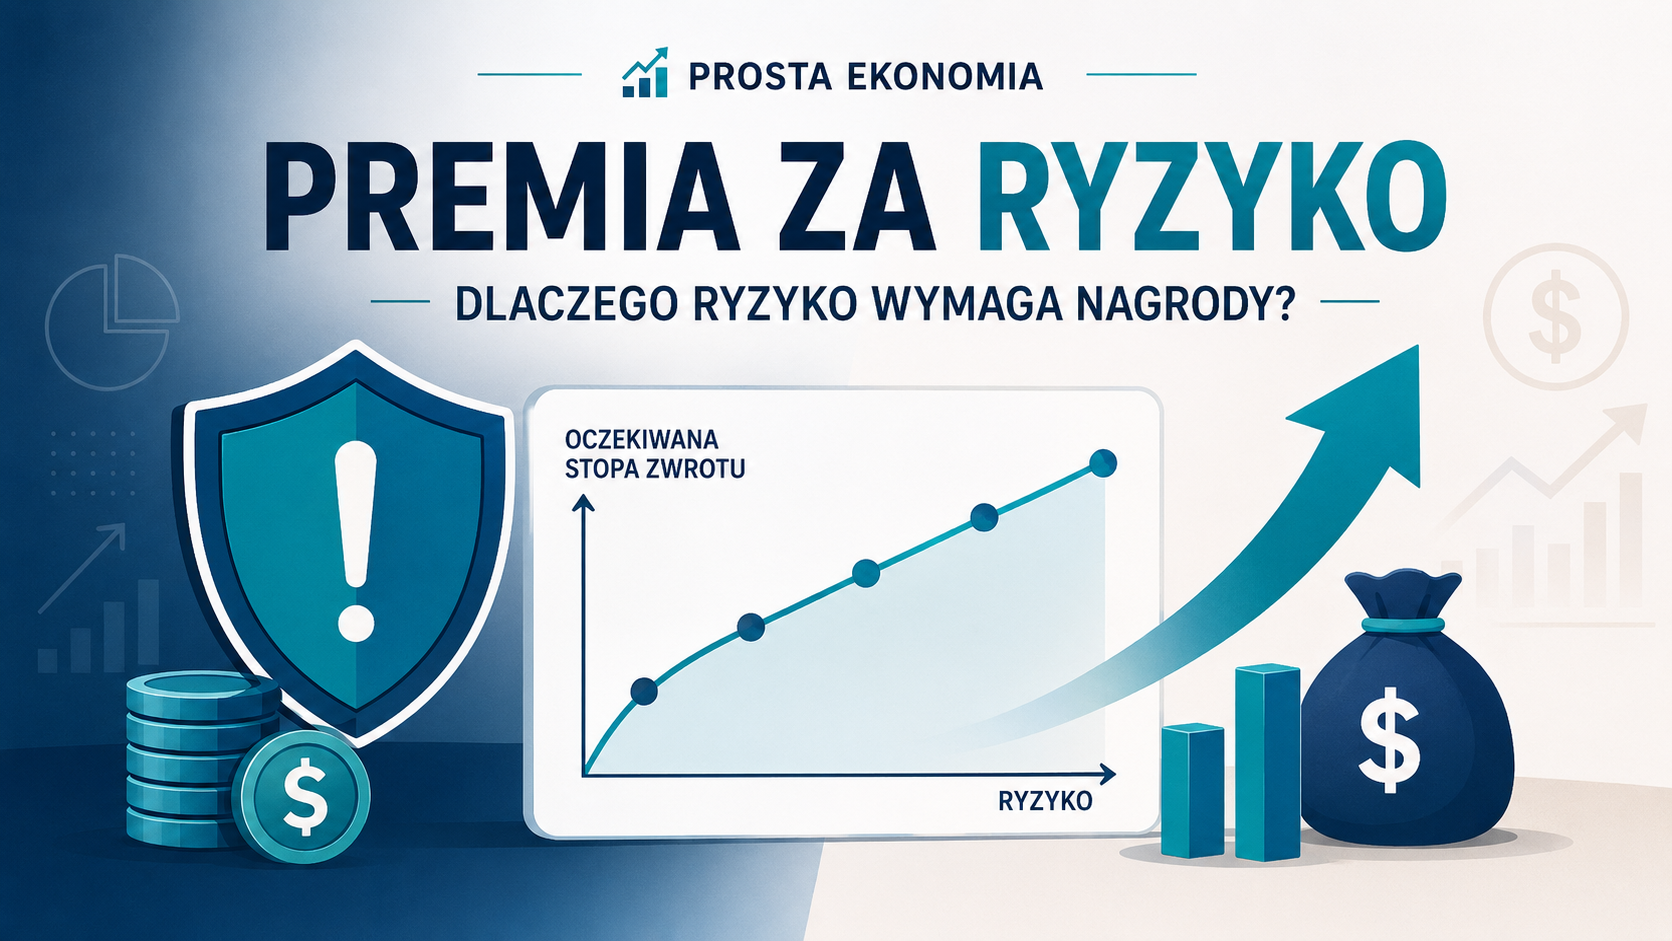
Premia za ryzyko to dodatkowy oczekiwany zwrot, którego inwestor oczekuje za wybór bardziej ryzykownego aktywa zamiast bezpieczniejszej alternatywy.
▪Premia za ryzyko w prostym ujęciu
Premia za ryzyko to sposób myślenia o cenie niepewności: im większa możliwość odchylenia wyniku od oczekiwań, tym większej rekompensaty zwykle wymaga inwestor.
▪Ruch pierwszy: punkt odniesienia
Premia za ryzyko zaczyna się od porównania. Jedna opcja jest bezpieczniejsza, druga bardziej niepewna. Jeśli obie dawałyby taki sam oczekiwany wynik, większość inwestorów wybrałaby bezpieczniejszą.
Dlatego bardziej ryzykowna opcja musi oferować coś więcej: potencjalnie wyższy oczekiwany zwrot. Ta nadwyżka to premia za ryzyko.
▪Ruch drugi: oczekiwany zwrot
Premia za ryzyko nie jest gwarantowanym zyskiem. To oczekiwanie, które ma rekompensować możliwość straty, zmienność, brak płynności albo niepewność wyniku.
Investor.gov podkreśla relację między ryzykiem i potencjalnym zwrotem: wyższy potencjalny zwrot zwykle wiąże się z wyższym ryzykiem, ale nie daje gwarancji zysku.
▪Ruch trzeci: źródła ryzyka
Ryzyko może wynikać z rynku, kredytu, waluty, płynności, inflacji, regulacji albo samego modelu biznesowego spółki. Każde z tych ryzyk może wymagać innej premii.
Nie ma jednej uniwersalnej premii za ryzyko. Inaczej działa premia akcyjna, inaczej kredytowa, inaczej premia za płynność.
▪Ruch czwarty: zmienność premii
Premia za ryzyko zmienia się w czasie. Gdy inwestorzy są spokojni, mogą akceptować niższą premię. Gdy rośnie niepewność, oczekiwana rekompensata zwykle rośnie.
To dlatego cena aktywa może spadać nie tylko przez gorsze wyniki firmy, lecz także przez zmianę apetytu rynku na ryzyko.
▪Ruch piąty: decyzja inwestora
Dla inwestora kluczowe pytanie brzmi: czy dodatkowy oczekiwany zwrot jest wystarczający wobec ryzyka, czasu i własnej tolerancji straty?
Ten artykuł ma charakter edukacyjny i nie jest rekomendacją inwestycyjną. Premia za ryzyko pomaga myśleć o relacji ryzyka do oczekiwanego zwrotu, ale nie mówi automatycznie, co kupić.
▪Co może pójść inaczej
Największy błąd to pomylić premię za ryzyko z pewną nagrodą. Ryzyko czasem się materializuje. Wyższy oczekiwany zwrot nie chroni przed stratą.
Drugi błąd to patrzeć tylko na nominalny procent. Jeśli ryzyko jest skrajnie wysokie, sama obietnica wysokiej stopy zwrotu może być zbyt małą rekompensatą.
▪Podsumowanie
Premia za ryzyko porządkuje relację między niepewnością a oczekiwanym zwrotem. Nie obiecuje nagrody, lecz wyjaśnia, dlaczego inwestorzy zwykle wymagają dodatkowej rekompensaty za większą możliwość straty lub wahań wartości.
Najważniejszy wniosek: wyższe ryzyko może wymagać wyższego oczekiwanego zwrotu, ale nigdy nie gwarantuje wyższego wyniku.